국민연금·기초연금 연계 감액, 적용 조건과 계산 방식
국민연금을 받는다고 기초연금 수급 자격이 자동으로 사라지지는 않습니다. 두 연금을 함께 받을 수 있지만, 일정한 조건을 모두 충족하면 기초연금액을 산정할 때 국민연금 연계 감액이 적용됩니다. 2026년 기준은 국민연금 급여액과 소득재분배급여금액(A급여액)을 각각 확인하고, 두 산식으로 계산한 금액 중 큰 값을 적용하는 구조입니다. 부부 감액과 소득역전 방지 감액은 이와 구분해 살펴야 합니다.
1. 국민연금과 기초연금의 수급 구조
두 연금은 노후 소득을 보완한다는 점은 같지만, 수급 자격과 지급액을 정하는 방식은 다릅니다.
- 국민연금: 가입 기간과 보험료 납부 이력을 바탕으로 급여액 산정
- 기초연금: 만 65세 이상 중 소득인정액이 선정기준액 이하인 사람에게 지급
기초연금은 국민연금 보험료를 낸 만큼 권리가 쌓이는 제도가 아닙니다. 소득과 재산을 함께 반영해 수급 자격을 판단하고, 자격이 있더라도 개인별 조건에 따라 지급액을 조정할 수 있습니다.
따라서 ‘국민연금을 받으면 기초연금을 못 받는다’거나 ‘국민연금액만큼 기초연금이 줄어든다’고 단정하면 정확하지 않습니다. 먼저 기초연금 수급 자격을 살핀 뒤, 자격이 있는 경우 국민연계 감액 대상인지와 그 밖의 감액 기준을 차례로 확인해야 합니다.
2. 기초연금 수급 자격과 기준연금액
수급 자격은 소득인정액으로 판단
2026년 기초연금 선정기준액은 단독가구 월 247만 원, 부부가구 월 395만2천 원입니다. 만 65세 이상이라는 연령 요건과 함께 소득인정액이 가구별 선정기준액 이하인지 확인합니다. 소득인정액은 근로·사업·재산소득 등을 반영하고 재산을 소득으로 환산해 합산한 값이므로, 월 소득만으로 수급 가능성을 판단할 수 없습니다.
공무원연금·사학연금·군인연금 등 직역연금 수급권자와 배우자는 원칙적으로 기초연금 대상에서 제외될 수 있습니다. 다만 연금 종류와 재직기간 등에 따른 예외가 있으므로, 직역연금이 있다는 이유만으로 모든 경우를 동일하게 판단해서는 안 됩니다.
선정기준액은 수급 자격을 가르는 기준이고, 기준연금액은 월 지급액 산정의 출발점입니다. 기준 이하라고 모두 같은 금액을 받는 것은 아닙니다. 국민연금 연계, 부부 동시 수급, 소득역전 방지에 따른 조정 여부가 각각 반영될 수 있습니다.
2026년 기준연금액
2026년 기준연금액은 월 34만9,700원입니다. 이는 그해 기초연금액을 계산할 때 사용하는 기준이며 개인별 실제 지급액과 같다고 볼 수는 없습니다. 선정기준액은 자격 판단 기준이고 기준연금액은 지급액 산정 기준이므로 두 수치를 혼동하지 않는 것이 중요합니다.
3. 국민연금 연계 감액의 적용 조건
2026년 연계 감액 기준
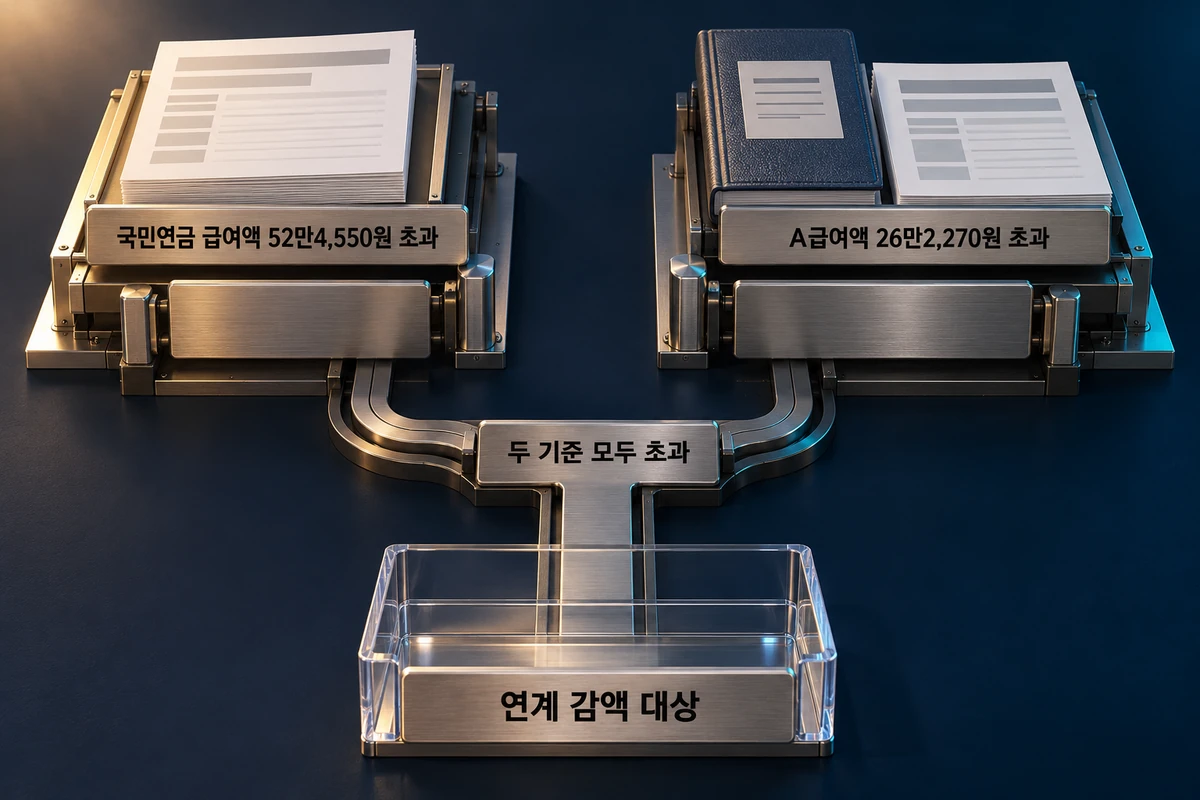
국민연금공단이 안내하는 2026년 기준은 국민연금 급여액 월 52만4,550원 초과와 A급여액 월 26만2,270원 초과입니다. 두 금액이 각각 해당 기준을 넘어야 국민연금 연계 감액 대상이 됩니다. 한쪽만 초과하고 다른 쪽은 넘지 않으면 이 기준에 따른 연계 감액 대상이 아닙니다.
여기서 국민연금 급여액은 수급권자가 매달 받을 수 있는 급여액에서 부양가족연금액을 제외한 금액입니다. 따라서 통장에 들어오는 총액만 기준선과 바로 비교하지 말고, 연계 감액 판정에 쓰이는 급여액을 확인해야 합니다. 이 기준값은 2026년에 적용되는 값이므로 다른 연도에 그대로 대입하면 안 됩니다.
A급여액이 나타내는 것
A급여액은 국민연금의 소득재분배급여금액입니다. 국민연금 급여액에 포함된 부분으로, 개인의 소득수준만 반영하는 것이 아니라 전체 가입자의 평균소득과 가입기간을 바탕으로 산정됩니다. 가입기간이 길거나 일찍 가입한 경우 A급여액이 커질 수 있습니다.
국민연금 월액이 같아도 가입 이력에 따라 A급여액은 다를 수 있습니다. 그래서 월 국민연금액 하나만 알아서는 연계 감액 여부를 판정할 수 없습니다. 두 값을 모두 조회해 각각 기준을 대조해야 합니다.
4. 연계 감액액을 구하는 두 산식
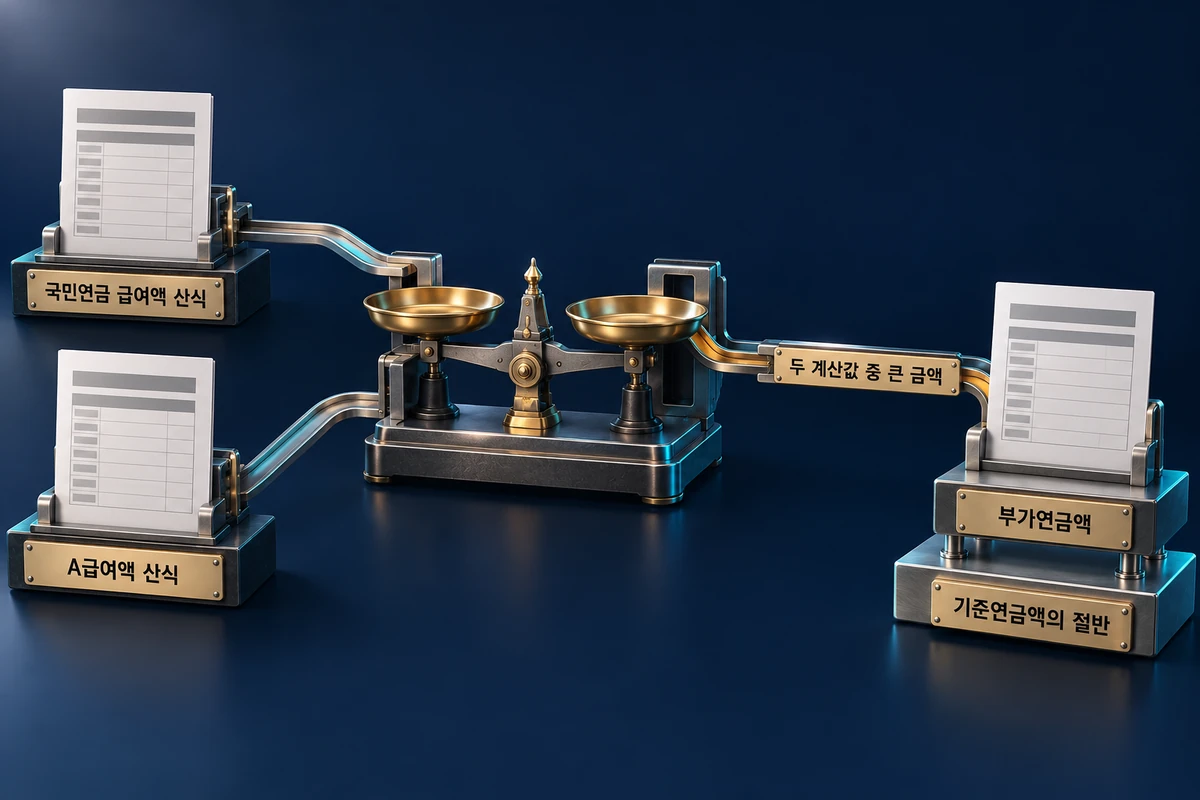
연계 감액 조건에 해당하면 국민연금 급여액을 반영하는 산식과 A급여액을 반영하는 산식을 각각 계산합니다. 국민연금공단 안내와 기초연금법 시행령은 두 계산값 중 큰 금액을 적용하는 구조를 제시합니다.
① 국민연금 급여액 등 산식: 기준연금액의 250% − 국민연금 급여액 등
② A급여액 산식: (기준연금액 − A급여액 × 2/3) + 부가연금액
적용액: ①과 ② 중 큰 금액
부가연금액은 기준연금액의 절반입니다. 2026년 기준연금액 34만9,700원을 적용하면 기준연금액의 250%는 87만4,250원, 부가연금액은 17만4,850원입니다. 산식에 들어가는 국민연금 급여액과 A급여액은 개인별 값이므로, 기준액만 가지고 개인의 지급액을 계산할 수는 없습니다.
두 산식의 계산 결과가 다르면 작은 값을 택하는 것이 아니라 큰 값을 적용합니다. 따라서 국민연금이 늘어난 만큼 기초연금이 같은 금액으로 일대일 감소한다고 볼 수 없습니다. 이 계산은 국민연금 연계 감액에 관한 것이며, 부부 감액이나 소득역전 방지 조정까지 반영한 최종 지급액과는 구분해야 합니다.
5. 부부가 함께 받을 때 적용되는 감액
부부 모두 기초연금 수급권자일 때
본인과 배우자가 모두 기초연금 수급권자라면 각각의 기초연금액에서 20%를 감액합니다. 한 사람만 수급권자라면 이 부부 감액은 적용되지 않습니다.
부부 감액은 국민연금 연계 감액과 다른 기준입니다. 연계 감액은 개인의 국민연금 급여액과 A급여액을 바탕으로 판단하고, 부부 감액은 두 사람이 모두 기초연금 수급권자인지를 기준으로 판단합니다. 두 기준이 함께 해당할 수 있으므로 한 종류의 감액만 보고 실제 금액을 예상해서는 안 됩니다.
부부가 함께 받더라도 두 사람의 국민연금 가입 이력과 소득인정액은 다를 수 있습니다. 각자의 기초연금 산정액이 같다고 전제하거나 부부 합산액을 한 사람의 금액에 일정 비율을 곱해 단순 계산하기 어렵습니다. 각 수급권자의 기준을 따로 확인해야 합니다.
6. 소득인정액에 따른 지급액 조정
소득역전 방지 감액
소득인정액이 선정기준액에 가까운 경우에는 소득역전 방지 감액이 적용될 수 있습니다. 소득인정액이 기준 바로 아래인 사람은 기초연금을 받지만, 기준을 조금 넘은 사람은 받지 못하면 수급 전후의 총액이 역전될 수 있기 때문입니다.
법령은 소득인정액과 조정 전 기초연금액을 합한 금액이 선정기준액 이상인 경우, 선정기준액을 초과하는 범위에서 기초연금액 일부를 감액하도록 정합니다. 부부 모두 수급권자인 때에는 부부 감액이 반영된 기초연금액과 가구 소득인정액을 함께 고려하는 별도 기준이 적용될 수 있습니다.
소득인정액은 실제로 매달 들어오는 현금 소득과 같지 않습니다. 재산을 소득으로 환산한 금액도 포함되므로, 근로소득이 없다는 사실만으로 선정기준액 아래라고 단정하기 어렵습니다. 이 조정은 국민연금 연계 감액과 판단 기준이 다르며, 두 연금의 산식만으로 개인의 최종액을 확정할 수도 없습니다.
7. 감액 기준과 실제 지급액을 확인할 때
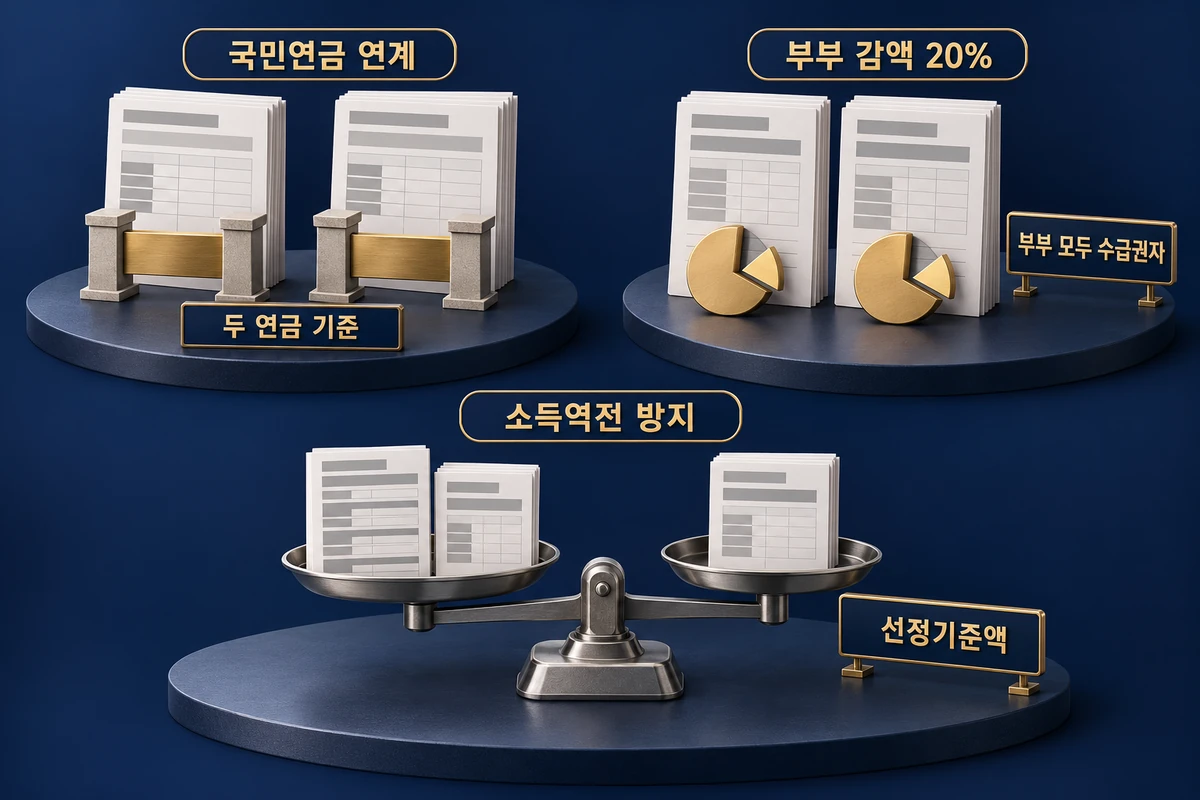
국민연금 연계 감액, 부부 감액, 소득역전 방지는 서로 다른 조건을 확인합니다.
- 연계 감액: 국민연금 급여액과 A급여액이 각각 기준을 넘는지 확인
- 부부 감액: 본인과 배우자가 모두 기초연금 수급권자인지 확인
- 소득역전 방지: 소득인정액과 반영 대상 기초연금액의 합이 선정기준액에 닿는지 확인
국민연금 수급만으로 기초연금 자격이 자동 상실되는 것은 아닙니다. 연계 감액 대상이더라도 두 산식 중 큰 금액을 적용하고, 그 뒤 부부 감액이나 소득역전 방지 기준이 별도로 작동할 수 있습니다. 따라서 ‘국민연금을 받으면 얼마가 깎인다’는 한 문장만으로 개인별 지급액을 설명하기 어렵습니다.
개인별 금액을 확인하려면 먼저 해당 연도의 기초연금 선정기준액과 기준연금액을 구분합니다. 이어 국민연금공단에서 본인의 연계 감액 판정용 국민연금 급여액과 A급여액을 조회하고, 두 기준 및 산식 결과를 확인합니다. 마지막으로 부부 수급 여부와 소득인정액에 따른 조정이 있는지 따로 살핍니다.
국민연금공단은 국민연금 수급권자가 급여액과 A급여액을 조회할 수 있는 서비스를 제공합니다. 조회값과 기준은 적용 연도 및 가입내역에 따라 달라질 수 있으므로, 본문에 제시한 2026년 수치를 다른 연도에 그대로 적용하지 않아야 합니다. 개인별 기초연금액은 실제 소득·재산과 수급 상황을 반영한 판정으로 확인해야 합니다.
